

Казахстанские банки располагают активами на десятки триллионов теңге, однако их участие в финансировании капитальных вложений остаётся скромным. Почему промышленным предприятиям трудно получить доступный кредит на долгие годы, сообщает El.kz со ссылкой на статистику АРРФР, Национального банка и Бюро национальной статистики.
Банковская система и промышленность Казахстана сегодня живут в разных временных измерениях. Вкладчик рассчитывает в любой момент получить свои сбережения или по окончании депозита переложить их под более выгодный процент. Заводу нужны годы на строительство, закупку оборудования, пусконаладку и выход на проектную мощность. Между этими интересами находится банк, который обязан возвращать деньги клиентам даже тогда, когда новое производство ещё ничего не заработало.
Разница особенно заметна в инвестиционной статистике. За январь–сентябрь 2026 года предприятия и государство вложили в основной капитал страны 16,1 трлн теңге. Банковские кредиты обеспечили около 894 млрд теңге, или 5,6% общей суммы. Для сравнения: за соответствующий период 2025 года их доля составляла 3,7%. Участие банков растёт, но основным источником капитальных затрат остаются деньги самих предприятий.
Куда делись 75 триллионов
В отчёте АРРФР на 1 сентября 2026 года активы казахстанских банков оценивались в 75,7 трлн теңге. Внушительная сумма легко создаёт впечатление, будто финансовые организации могли бы без труда построить на эти деньги тысячи предприятий. Однако банковские активы уже имеют назначение: значительная их часть размещена в кредитах, ценных бумагах и других инструментах.
Только ссудный портфель банков на ту же дату достиг 46,3 трлн теңге. Это требования банков к заёмщикам, которые должны вернуть взятые средства, а вовсе не наличность в кассе. Высоколиквидные активы составляли 23,2 трлн теңге, но этот резерв нужен прежде всего для выполнения обязательств перед вкладчиками и другими кредиторами.
По другую сторону баланса находились клиентские вклады в размере 51 трлн теңге. Для банка депозит – обязательство: деньги принадлежат клиенту, а финансовая организация должна соблюдать сроки и условия их возврата. Поэтому сравнивать общую величину активов с потребностью заводов в инвестициях всё равно что сравнивать стоимость уже построенного дома с наличными, лежащими в кошельке его владельца.
Длинные деньги и короткие обязательства
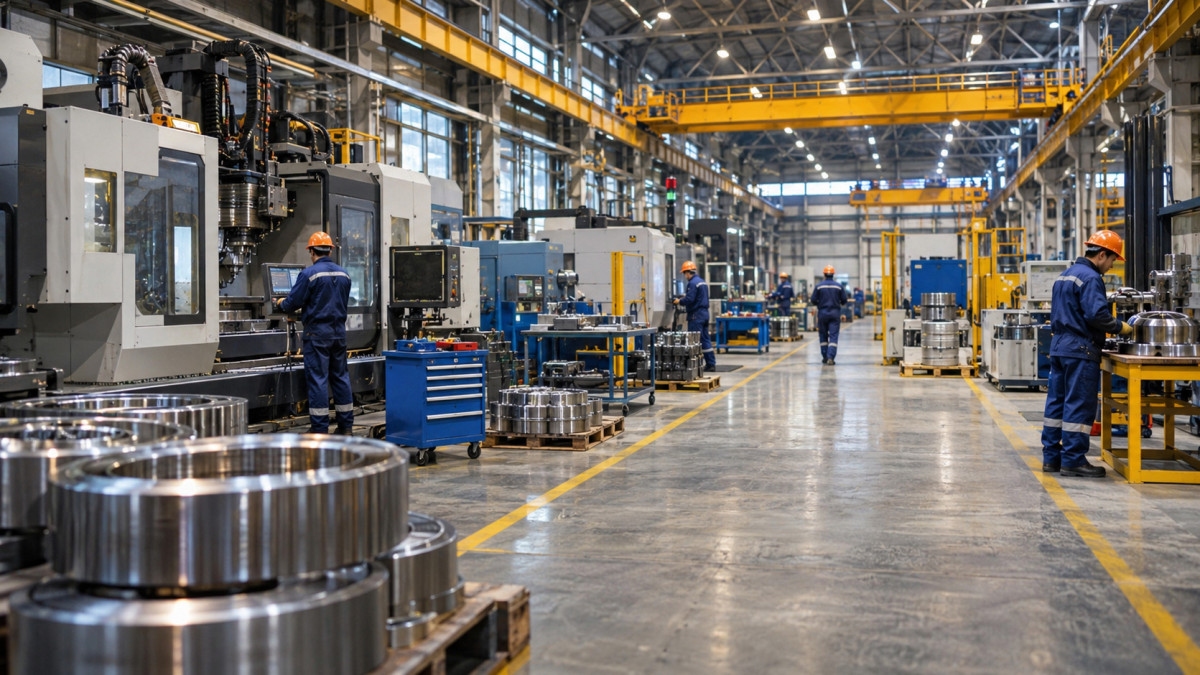
Чтобы построить новый производственный корпус, установить технологическую линию и подготовить сотрудников, предприниматель обычно просит инвестиционный кредит на несколько лет. До начала продаж предприятие может не иметь достаточного денежного потока для обслуживания крупного долга. У завода, который только запускает оборудование, график поступления выручки редко совпадает с календарём погашения банковского займа.
Между тем депозиты часто допускают сравнительно быстрый возврат или переоформление. Банки умеют преобразовывать короткие обязательства в более длительные кредиты, но за такой разрыв приходится платить: им необходимы ликвидные резервы, управление процентным риском и ограничения на концентрацию крупных заёмщиков. Чем дольше банк ждёт возврата денег, тем больше неопределённость относительно инфляции, спроса, курса валют и стоимости фондирования.
Даже исправно работающий завод сталкивается с ограничениями. Заложенное оборудование может оказаться узкоспециализированным: если предприятие прекратит работу, продать конкретную производственную линию будет труднее, чем стандартную недвижимость. Отсюда требования к собственному участию инвестора, подтверждённым контрактам на сбыт продукции, залогам и запасу денежных средств на обслуживание долга.
Почему кредит стоит больше двадцати процентов
По итогам августа средневзвешенная ставка по новым кредитам бизнесу в национальной валюте составляла 21,3% годовых. При такой цене финансирования даже предприятие с устойчивым спросом обязано получать достаточно высокую операционную прибыль, чтобы после зарплат, сырья, налогов и коммунальных расходов оставались деньги на погашение долга.
Пример арифметики можно привести без привязки к какому-либо реальному предприятию. Если условный завод возьмёт 1 млрд теңге на пять лет под 21,3% годовых с равными ежемесячными платежами, ему придётся перечислять банку примерно 27 млн теңге в месяц. Общая сумма выплат составит около 1,63 млрд теңге. В расчёт не включены комиссии, страховки и возможные льготные периоды, а сама ставка служит примером, поскольку реальные инвестиционные договоры могут существенно отличаться.
Причина высокой стоимости кредита начинается ещё до оценки конкретного завода. По информации АРРФР, в августе банки платили по срочным депозитам физических лиц в национальной валюте в среднем 14,6%, а небанковских юридических лиц – 15,7%. Ставка по выданному займу должна покрывать стоимость привлечённых средств, административные расходы, риск невозврата, обязательные резервы и доходность капитала.
Национальный банк в октябре 2026 года снизил базовую ставку до 15,75%. Это улучшает предпосылки для удешевления кредитов, но пересмотр цен банками происходит постепенно и зависит от ставок по депозитам, инфляционных ожиданий и риск-профиля заёмщиков. Мгновенного снижения стоимости долгосрочного финансирования на такую же величину ждать нельзя.
Почему промышленность сравнивают с торговлей
Для банка торговая компания нередко понятнее нового производственного проекта: закупленные товары относительно быстро продаются, выручка поступает регулярно, а обороты можно отслеживать по счетам. У нового завода сначала появляются расходы на строительные работы, импорт оборудования и подключение инфраструктуры, после чего следуют месяцы испытаний и выхода на стабильное качество продукции.
Кроме того, промышленное предприятие зависит от ограниченного числа поставщиков сложных комплектующих, тарифов на энергоресурсы и доступности транспорта. Если часть сырья или оборудования приобретается за иностранную валюту, изменение обменного курса увеличивает стоимость проекта. Для экспортёра валютная выручка может частично уменьшать этот риск; предприятию, продающему продукцию только внутри страны за теңге, приходится искать другие способы защиты.
Однако объяснять проблему нежеланием банков работать с заводами было бы неверно. По данным АРРФР, только за август кредитный портфель промышленности увеличился на 2,8% и достиг 5,44 трлн теңге. Финансовые организации продолжают выдавать займы действующим предприятиям, хотя кредитование текущих потребностей и финансирование строительства нового завода различаются по сроку, риску и структуре сделки.
Кто в итоге оплачивает строительство
Основную нагрузку несёт бизнес. В январе–сентябре 2026 года собственные средства предприятий обеспечили 65,8% капитальных вложений, или около 10,59 трлн теңге. Государственный бюджет профинансировал 14,3%, а ещё 14,3% пришлось на другие заёмные средства, которые статистика отделяет от банковских кредитов.
При этом показатель 5,6% нельзя механически считать долей банков во всём финансировании экономики. В инвестиционную статистику входят затраты на строительство, капитальный ремонт, оборудование и другие основные средства. Краткосрочные кредиты на закупку сырья, выплату зарплат или пополнение товарных запасов могут играть существенную роль в деятельности компаний, но не обязательно отражаются в этой категории капитальных инвестиций.
Разрыв между потребностями экономики и возможностями обычного коммерческого кредита привёл к развитию специальных институтов. Банк развития Казахстана ориентирован на инвестиционные проекты, а Фонд развития промышленности предоставляет инструменты финансирования, включая лизинг. Такая конструкция позволяет подбирать сроки и условия под приобретение сложного оборудования и создание производственных мощностей.
Как это выглядит на конкретном заводе
Показательный пример – Жаркентский крахмалопаточный завод в области Жетісу. В декабре 2024 года сообщалось, что Банк развития Казахстана выделил предприятию 2,5 млрд теңге для расширения производства продукции из кукурузы. По данным предприятия, около 45% продукции тогда направлялось на экспорт, в том числе в Китай, Турцию и соседние государства.
Здесь кредит опирался на действующее производство и уже сформировавшиеся рынки сбыта. Завод выпускал крахмал, патоку и сиропы, а новые вложения должны были помочь расширить ассортимент и экспорт. Наличие работающей технологической цепочки не устраняет инвестиционные риски, но позволяет оценивать их по фактическим продажам и производственным показателям.
Ещё один пример можно найти в Уральске: предпринимательница Нурсулу Бисманова благодаря инструментам поддержки бизнеса приобрела станки и расширила мастерскую по выпуску посуды в этностиле. По масштабу такой проект сильно уступает крупному металлургическому предприятию, однако сама задача сходная – превратить единовременные капитальные затраты в будущую выручку.
Государственная поддержка: дешёвый процент стоит денег
Для предпринимателей, которым коммерческая ставка оказывается неподъёмной, существуют программы с участием государства. Программа “Өрлеу”, запущенная в 2025 году, предусматривает финансирование приоритетных направлений через банки-партнёры и Фонд “Даму”. По опубликованным условиям, ставка для заёмщика ограничена 12,6% годовых, размер инвестиционного финансирования может достигать 7 млрд теңге, а срок – десяти лет.
Разница с рыночной ставкой ощутима, но льготный кредит не возникает из ничего. Кто-то должен предоставить более дешёвое фондирование, взять часть риска на себя либо компенсировать часть стоимости займа. Поэтому такие программы имеют лимиты, критерии отбора и требования к назначению средств. Для инвестора льготный процент особенно полезен в первые годы, пока предприятие выходит на плановую загрузку.
Отдельную проблему решают гарантии. Молодое предприятие может иметь технологию, команду и заказы, но пока не обладать недвижимостью или иным имуществом, которое банк готов принять в достаточном объёме. Гарантийный механизм частично покрывает недостаток обеспечения, снижая потери банка при неблагоприятном сценарии, хотя проверку устойчивости бизнеса он не отменяет.
Почему одних льгот недостаточно
Даже кредит под сравнительно умеренный процент не спасёт проект, если будущая продукция не найдёт покупателей. Банк оценивает себестоимость, контракты с заказчиками, надёжность поставок, наличие подключения к электрическим и инженерным сетям, а также квалификацию руководства. Пустующий цех не генерирует платежей по кредиту независимо от того, сколько денег было направлено на его строительство.
Поэтому долгосрочное финансирование промышленности обычно складывается из нескольких источников: собственных средств инвестора, банковского займа, лизинга оборудования, государственных инструментов и, для достаточно крупных компаний, облигаций либо долевого капитала. Каждый из них решает отдельную задачу. Собственный капитал принимает на себя первые убытки, кредит предполагает обязательный возврат, а участие инвестора в капитале позволяет разделить риск без фиксированного графика процентных выплат.
Структура финансирования будет определять, сколько новых предприятий Казахстан сможет запустить без чрезмерного увеличения долговой нагрузки. По итогам девяти месяцев 2026 года коммерческие банки профинансировали 893,5 млрд теңге капитальных вложений. Следующий содержательный показатель для оценки изменений – какая часть новых кредитов направляется именно на приобретение оборудования и создание производств на длительный срок, а какая остаётся оборотным финансированием уже работающих компаний.

