

Если в семье работают двое, покупка собственного жилья может стать значительно более достижимой целью. Один супруг оплачивает повседневные расходы, а второй полностью откладывает заработок на квартиру. Сколько лет понадобится такой семье, чтобы купить жилье в Алматы, Астане и других городах Казахстана? El.kz рассчитал сроки накопления на основе зарплат и цен на новостройки.
Две зарплаты и одна большая цель
Покупка квартиры для молодой семьи часто начинается с простого вопроса: сколько денег удастся откладывать каждый месяц? При этом решающую роль играет не только размер доходов, но и то, как супруги распределяют семейный бюджет.
Представим семью, в которой работают оба супруга. Зарплата одного полностью уходит на продукты, коммунальные услуги, транспорт и другие повседневные расходы. Доход второго они решили целиком направлять на накопление для покупки жилья.
Такой подход позволяет откладывать значительно больше, чем при привычной схеме, когда семья сберегает лишь небольшую часть совокупного заработка. Однако он требует финансовой дисциплины и предполагает, что одной зарплаты действительно хватает на все необходимые расходы.
Для расчетов возьмем медианную заработную плату по Казахстану. Согласно данным Бюро национальной статистики за второй квартал 2026 года, она составляла 348 415 тенге.
Допустим, оба супруга получают одинаковую медианную зарплату. Тогда их совокупный начисленный доход составляет 696 830 тенге в месяц. При этом на квартиру они откладывают 348 415 тенге, то есть весь заработок одного человека.
Сколько стоит квартира площадью 50 квадратных метров
Для сравнения выберем квартиру площадью 50 квадратных метров в новостройке. Такой метраж может подойти молодой семье, особенно если речь идет о первой собственной недвижимости.
За основу возьмем средние цены на первичном рынке жилья за сентябрь 2026 года, опубликованные Бюро национальной статистики.
В Астане квадратный метр нового жилья стоил в среднем 745 887 тенге. Таким образом, квартира выбранной площади обойдется примерно в 37,3 млн тенге.
В Алматы средняя цена квадратного метра составляла 739 762 тенге. Стоимость квартиры площадью 50 квадратных метров достигала примерно 37 млн тенге.
В Шымкенте аналогичное жилье оценивается в 27,2 млн тенге, в Караганде — в 20,1 млн тенге, а в Уральске — в 17 млн тенге.
Разница между городами значительная. При одинаковых семейных доходах и сумме ежемесячных накоплений жители разных регионов будут двигаться к покупке квартиры с разной скоростью.
Сколько лет придется копить, если откладывать одну зарплату
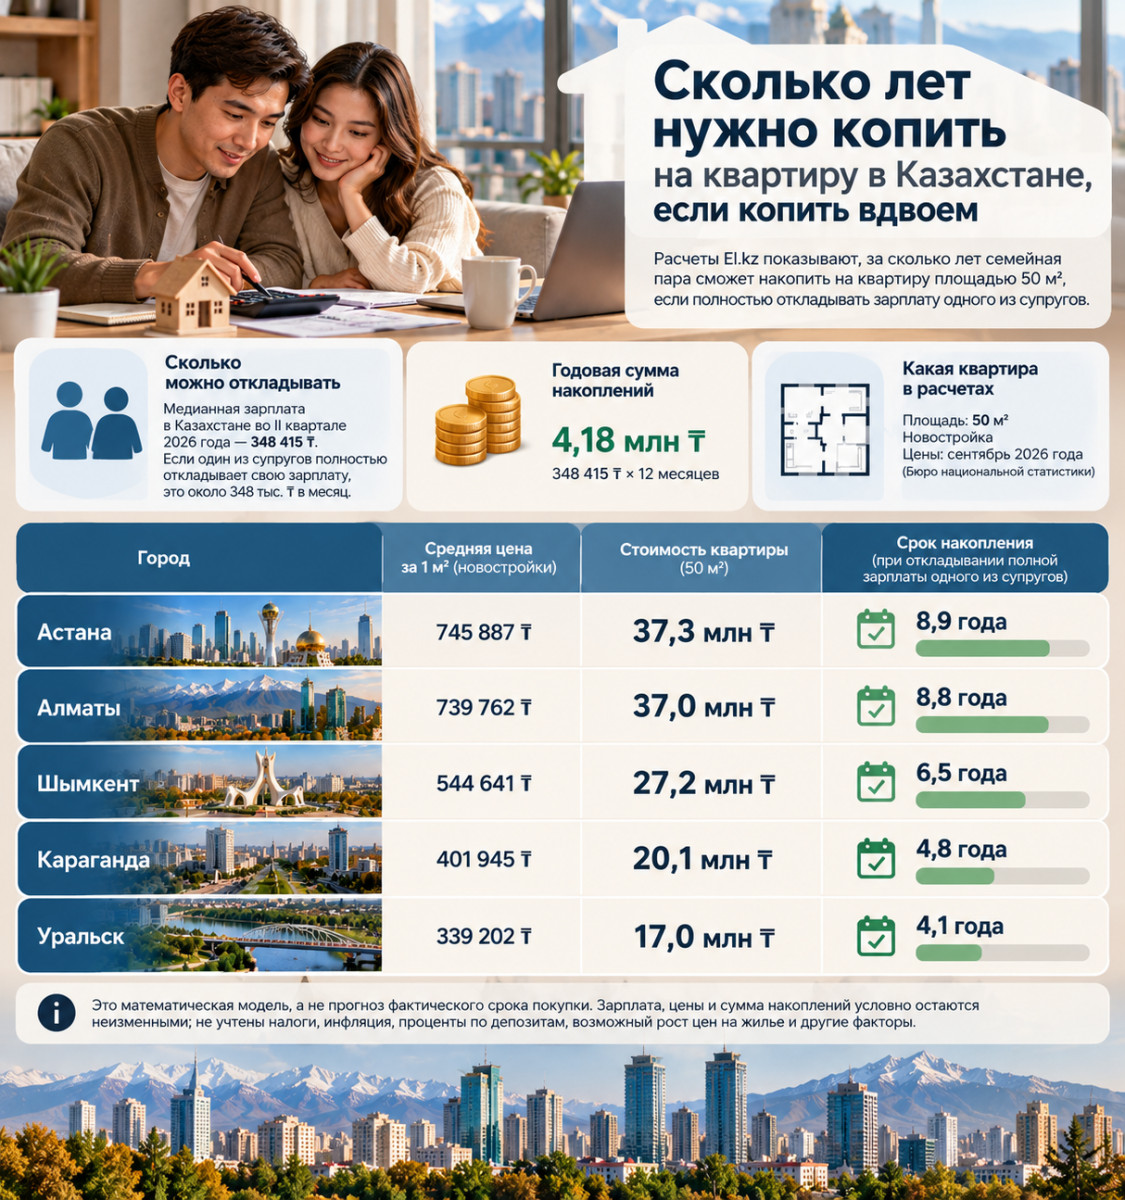
Если семья ежемесячно направляет на жилье 348 415 тенге, за год ей удастся накопить около 4,18 млн тенге.
Сколько копить семье на квартиру площадью 50 м²
Сроки рассчитаны без учета изменения цен, доходности депозитов, инфляции, налоговых удержаний и расходов на оформление жилья.
В Астане супругам понадобится почти девять лет, чтобы накопить на квартиру полностью. Примерно столько же времени потребуется семье, которая планирует приобрести жилье в Алматы.
В Шымкенте срок сокращается примерно до шести с половиной лет. В Караганде накопить необходимую сумму можно менее чем за пять лет, а в Уральске — чуть более чем за четыре года.
Таким образом, даже при одинаковом уровне доходов место покупки недвижимости заметно влияет на продолжительность накоплений.
Но здесь есть важная оговорка: в расчетах использована единая медианная зарплата по Казахстану. Фактические заработки жителей Алматы, Астаны, Шымкента и других городов различаются. Поэтому приведенные результаты позволяют сравнить стоимость жилья при одинаковом бюджете, но не отражают реальную доступность квартир для каждой конкретной семьи.
А если копить только на первоначальный взнос?
Для многих семей более реальная цель — сначала собрать деньги на первоначальный взнос, а оставшуюся стоимость квартиры оплатить с помощью ипотеки.
Рассмотрим условный первоначальный взнос в размере 20% от стоимости жилья. В Астане семье потребуется около 7,5 млн тенге, а в Алматы — примерно 7,4 млн тенге.
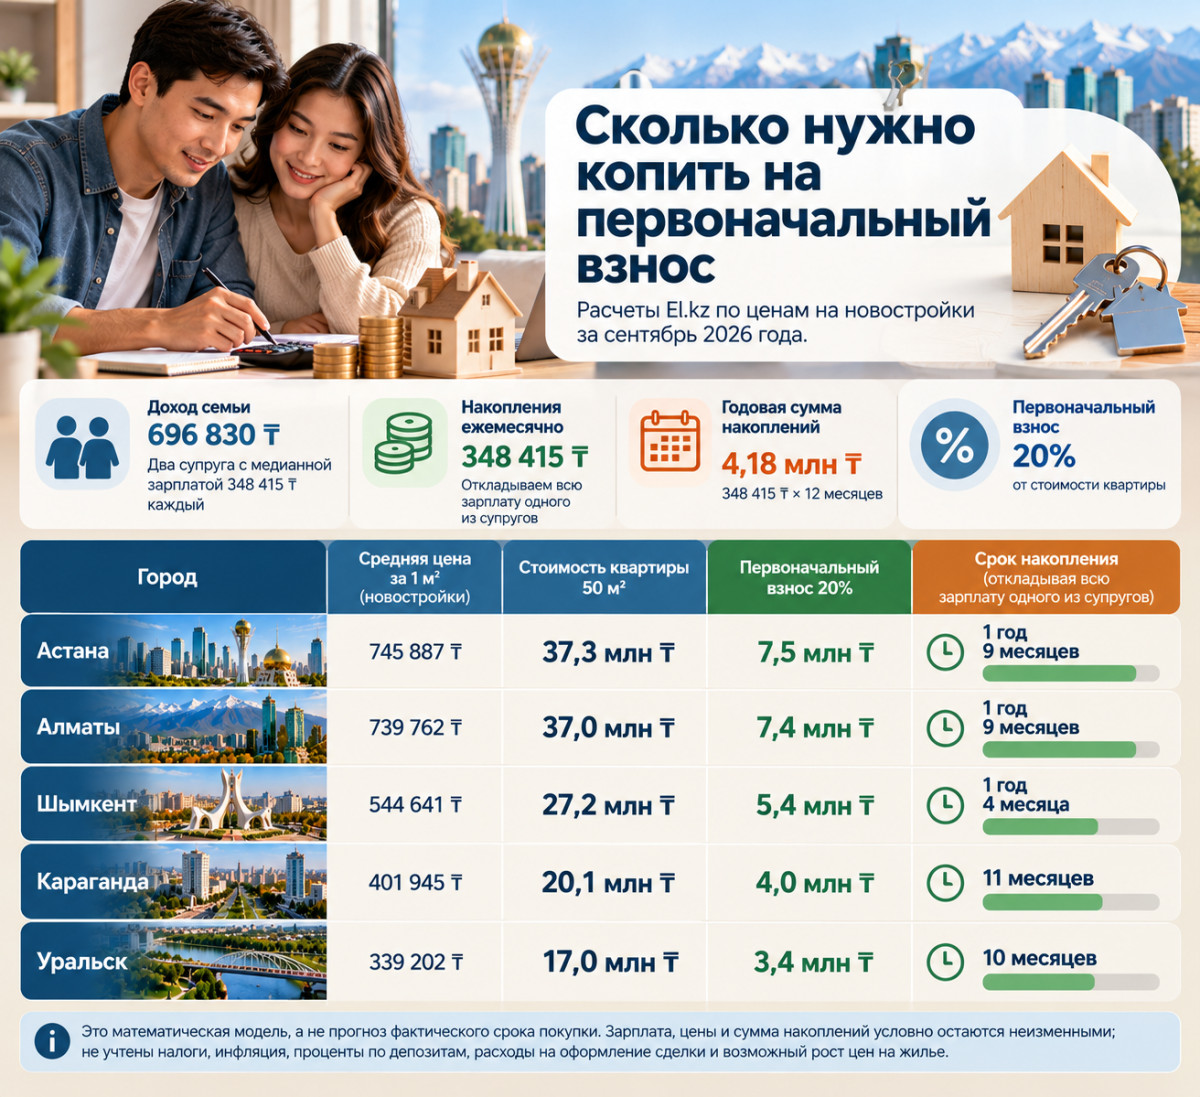
Если откладывать полную медианную зарплату одного из супругов, на первоначальный взнос в этих городах можно накопить примерно за год и девять месяцев.
В Шымкенте потребуется около года и четырех месяцев, в Караганде — менее года, а в Уральске — примерно десять месяцев.
Эти расчеты показывают, насколько быстрее можно достичь первой финансовой цели, если семья откладывает один заработок полностью. Однако после оформления ипотеки появится обязательный ежемесячный платеж, и прежняя схема накоплений изменится.
Кроме того, размер первоначального взноса и условия кредитования зависят от конкретной ипотечной программы.
Можно ли прожить на одну зарплату?
Именно этот вопрос становится главным ограничением предложенной модели.
Если оба супруга получают медианную зарплату, после обязательных удержаний на повседневную жизнь у семьи останется меньше 348 тысяч тенге в месяц. Достаточность этой суммы зависит от региона, состава семьи и жилищных условий.
Например, супругам, которые живут с родителями и не платят за аренду, откладывать один заработок будет значительно проще. Семье, которая снимает квартиру, оплачивает детский сад и содержит детей, такой вариант может оказаться недоступным.
Поэтому перед началом накоплений стоит оценить обязательные ежемесячные расходы и определить сумму, которую можно регулярно откладывать без необходимости занимать деньги до следующей зарплаты.
Насколько реальна покупка жилья без ипотеки?
Расчеты El.kz показывают, что семья с двумя работающими взрослыми может накопить на собственное жилье значительно быстрее, чем человек, который откладывает лишь небольшую часть одной зарплаты.
В городах с относительно невысокой стоимостью недвижимости при выбранных условиях покупка квартиры за собственные средства теоретически возможна примерно через четыре-пять лет. В Алматы и Астане потребуется почти вдвое больше времени.
Но главный фактор — способность семьи жить на доход одного человека в течение нескольких лет. Если такая возможность есть, накопление полной стоимости квартиры становится достижимой финансовой стратегией. Если нет, разумнее рассчитать посильную сумму ежемесячных сбережений и ориентироваться на первоначальный взнос.
Читайте также: Новые миллионеры: почему сантехники и электрики станут востребованнее айтишников

